Domain cnab.de kaufen?
Wir ziehen mit dem Projekt
cnab.de um.
Sind Sie am Kauf der Domain
cnab.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cnab.de kaufen?
Was sind äußere Quellenmerkmale (external features)?
Äußere Quellenmerkmale beziehen sich auf die äußeren Eigenschaften einer Quelle, die bei der Bewertung ihrer Glaubwürdigkeit und Zuverlässigkeit berücksichtigt werden können. Dazu gehören beispielsweise der Autor oder die Autorin der Quelle, der Veröffentlichungsort, das Erscheinungsjahr, der Verlag oder die Institution, die die Quelle veröffentlicht hat. Diese Merkmale können Hinweise darauf geben, wie vertrauenswürdig und aktuell die Informationen in der Quelle sind. **
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
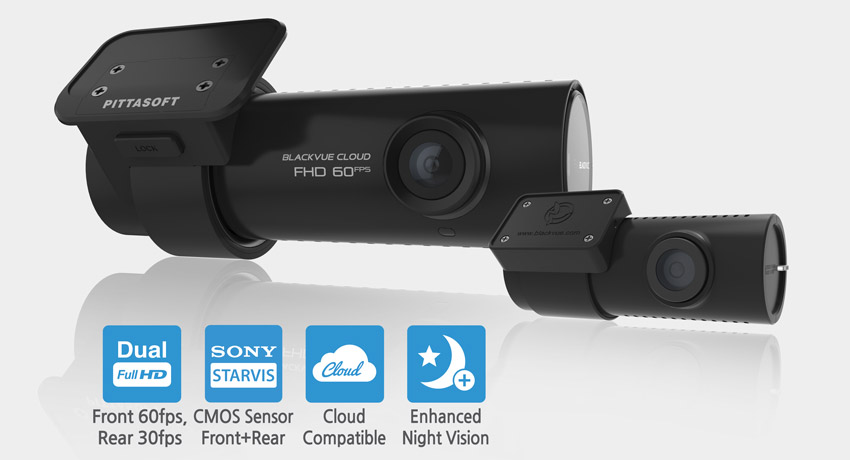
Ähnliche Suchbegriffe für BLACKVUE-External-GPS-EU
Top-Angebote
Produkte zum Begriff BLACKVUE-External-GPS-EU:
-
Wer kontrolliert die Ausgaben der EU?
Wer kontrolliert die Ausgaben der EU? Die Ausgaben der EU werden von verschiedenen Organen überwacht, darunter der Europäische Rechnungshof, der die finanzielle Rechtmäßigkeit und Ordnungsmäßigkeit der Ausgaben prüft. Zudem überwacht die Europäische Kommission die Einhaltung der Haushaltsdisziplin und die ordnungsgemäße Verwendung der Mittel. Das Europäische Parlament spielt ebenfalls eine wichtige Rolle bei der Kontrolle der Ausgaben, indem es den Haushalt genehmigt und die Umsetzung überwacht. Zusammen bilden diese Organe ein System der finanziellen Kontrolle, um sicherzustellen, dass die EU-Gelder ordnungsgemäß und transparent verwendet werden. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Top-Angebote
Produkte zum Begriff BLACKVUE-External-GPS-EU:
-
Was sind äußere Quellenmerkmale (external features)?
Äußere Quellenmerkmale beziehen sich auf die äußeren Eigenschaften einer Quelle, die bei der Bewertung ihrer Glaubwürdigkeit und Zuverlässigkeit berücksichtigt werden können. Dazu gehören beispielsweise der Autor oder die Autorin der Quelle, der Veröffentlichungsort, das Erscheinungsjahr, der Verlag oder die Institution, die die Quelle veröffentlicht hat. Diese Merkmale können Hinweise darauf geben, wie vertrauenswürdig und aktuell die Informationen in der Quelle sind. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wer kontrolliert die Ausgaben der EU?
Wer kontrolliert die Ausgaben der EU? Die Ausgaben der EU werden von verschiedenen Organen überwacht, darunter der Europäische Rechnungshof, der die finanzielle Rechtmäßigkeit und Ordnungsmäßigkeit der Ausgaben prüft. Zudem überwacht die Europäische Kommission die Einhaltung der Haushaltsdisziplin und die ordnungsgemäße Verwendung der Mittel. Das Europäische Parlament spielt ebenfalls eine wichtige Rolle bei der Kontrolle der Ausgaben, indem es den Haushalt genehmigt und die Umsetzung überwacht. Zusammen bilden diese Organe ein System der finanziellen Kontrolle, um sicherzustellen, dass die EU-Gelder ordnungsgemäß und transparent verwendet werden. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
Ähnliche Suchbegriffe für BLACKVUE-External-GPS-EU
-
Reinhardt, Claus Jürgen: Haushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparenHaushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparen , Haushaltsbuch A5 zum Eintragen mit Tabellen als Budget-Planer | Organizer , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Produktform: Leinen, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 242, Keyword: Clever Sparen; Energie sparen; Geld sparen; Haushaltsbuch; Lebensmittel sparen; Notizbuch Sparen; Notizen Sparen; Sparen; Sparen Buch; Sparen Bücher; Sparen Haushalt; Sparen Tipps und Tricks; Spartipps; Tabellen Sparen, Fachschema: Blanko-Buch / Notizbuch~Non Books / Schreibwaren / Notizbuch~Haushalt (privat)~Anlage (finanziell) - Geldanlage~Kapitalanlage, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 152, Höhe: 20, Gewicht: 478, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forsthuber, Heinz: SAP-FinanzwesenSAP-Finanzwesen , Das Praxishandbuch zu SAP FI , Sport-Gewindefahrwerk > Sportfederung , Auflage: 6. Auflage, Erscheinungsjahr: 201605, Produktform: Leinen, Titel der Reihe: SAP Press##, Autoren: Forsthuber, Heinz~Siebert, Jörg, Edition: ENL, Auflage: 16006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 654, Themenüberschrift: COMPUTERS / General, Keyword: Buchhaltung; Finanzwesen; Financials; Buchung; Buchführung; New General Ledger; Hauptbuchhaltung; Debitor; Kreditor; Anlagenbuchhaltung; Asset Accounting; Accounts Payable; Accounts Receivable; Bankkommunikation; Zahlungsverkehr; Zahlprogramm; SEPA; Bilanz; SAP ERP; SAP R/3, Fachschema: Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~SAP R/3~Informatik~EDV / Theorie / Allgemeines~Finanzierung, Fachkategorie: SAP (Systeme, Anwendungen und Produkte in Datenbanken)~Betriebswirtschaft und Management~Informatik~Computernetzwerke und maschinelle Kommunikation~Informationstechnik (IT), allgemeine Themen~Unternehmensfinanzierung, Sprache: Deutsch, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk, Länge: 246, Breite: 177, Höhe: 45, Gewicht: 1338, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783836220330 9783836215565 9783836211277, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5377769,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.