Domain cnab.de kaufen?
Wir ziehen mit dem Projekt
cnab.de um.
Sind Sie am Kauf der Domain
cnab.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cnab.de kaufen?
Kann die Bilanz negativ sein?
Ja, eine Bilanz kann negativ sein, wenn die Verbindlichkeiten eines Unternehmens höher sind als die Vermögenswerte. Dies kann darauf hindeuten, dass das Unternehmen mehr Schulden hat als Vermögenswerte, was auf finanzielle Probleme oder eine schlechte finanzielle Leistung hinweisen kann. Eine negative Bilanz kann auch darauf hindeuten, dass das Unternehmen mehr Verluste als Gewinne verzeichnet hat. Es ist wichtig, die Gründe für eine negative Bilanz zu analysieren und Maßnahmen zu ergreifen, um die finanzielle Gesundheit des Unternehmens zu verbessern. Unternehmen sollten darauf achten, ihre Bilanz regelmäßig zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um eine negative Bilanz zu vermeiden. **
Ist Bismarcks Bilanz positiv, zwiespältig oder negativ?
Die Bilanz von Bismarck ist zwiespältig. Einerseits wird er für seine Rolle bei der Einigung Deutschlands und der Schaffung des Deutschen Kaiserreichs gelobt. Andererseits wird er auch für seine autoritäre Herrschaft und seine repressive Politik gegenüber politischen Gegnern und Minderheiten kritisiert. **

Ähnliche Suchbegriffe für Negativ
Top-Angebote
Produkte zum Begriff Negativ:
-
Stehle Negativ NE-Kapp-Kreissägeblatt HW | Spanwinkel negativ | Trapezzahn-Flachzahn | 350 mmpassend für Graule Maschinen! Vorteile Geräuschreduzierung durch Laserornamente Für Kapp- und Gehrungskreissägen Anwendung für Kapp- und Gehrungsschnitte in Aluminium- und Kunststoffprofilen Ausführung Spanwinkel negativ Zahnform: Trapezzahn-Flachzahn "TR-F" Qualität 3-0-1 ab Ø 301 Schneidstoff: ab Ø 301 TC06 Weitere technische Daten: Nebenlöcher: 4/12/64 + 2/9/55139,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
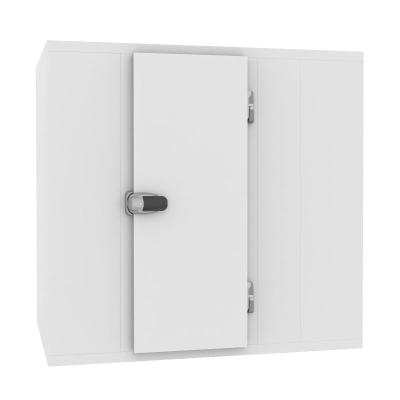
COMBISTEEL - Positiv-/Negativ-Kühlraum 3000x3000x2400Eigenschaften : Typ: Pro Line. Breite (mm): 3000 Tiefe (mm): 3000 Höhe (mm): 2400 Innenmaße BxTxH (mm): 2760x2760x2160 Gewicht des Brenners (kg): 684 Fassungsvermögen (m3): 16,4 Breite der Tür (mm): 850 Dicke der Isolierung (mm): 1209298,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Top-Angebote
Produkte zum Begriff Negativ:
-
Stehle Negativ NE-Kapp-Kreissägeblatt HW | Spanwinkel negativ | Trapezzahn-Flachzahn | 350 mmpassend für Graule Maschinen! Vorteile Geräuschreduzierung durch Laserornamente Für Kapp- und Gehrungskreissägen Anwendung für Kapp- und Gehrungsschnitte in Aluminium- und Kunststoffprofilen Ausführung Spanwinkel negativ Zahnform: Trapezzahn-Flachzahn "TR-F" Qualität 3-0-1 ab Ø 301 Schneidstoff: ab Ø 301 TC06 Weitere technische Daten: Nebenlöcher: 4/12/64 + 2/9/55139,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann die Bilanz negativ sein?
Ja, eine Bilanz kann negativ sein, wenn die Verbindlichkeiten eines Unternehmens höher sind als die Vermögenswerte. Dies kann darauf hindeuten, dass das Unternehmen mehr Schulden hat als Vermögenswerte, was auf finanzielle Probleme oder eine schlechte finanzielle Leistung hinweisen kann. Eine negative Bilanz kann auch darauf hindeuten, dass das Unternehmen mehr Verluste als Gewinne verzeichnet hat. Es ist wichtig, die Gründe für eine negative Bilanz zu analysieren und Maßnahmen zu ergreifen, um die finanzielle Gesundheit des Unternehmens zu verbessern. Unternehmen sollten darauf achten, ihre Bilanz regelmäßig zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um eine negative Bilanz zu vermeiden. **
-
Ist Bismarcks Bilanz positiv, zwiespältig oder negativ?
Die Bilanz von Bismarck ist zwiespältig. Einerseits wird er für seine Rolle bei der Einigung Deutschlands und der Schaffung des Deutschen Kaiserreichs gelobt. Andererseits wird er auch für seine autoritäre Herrschaft und seine repressive Politik gegenüber politischen Gegnern und Minderheiten kritisiert. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
Ähnliche Suchbegriffe für Negativ
-
COMBISTEEL - Positiv-/Negativ-Kühlraum 3000x3000x2400Eigenschaften : Typ: Pro Line. Breite (mm): 3000 Tiefe (mm): 3000 Höhe (mm): 2400 Innenmaße BxTxH (mm): 2760x2760x2160 Gewicht des Brenners (kg): 684 Fassungsvermögen (m3): 16,4 Breite der Tür (mm): 850 Dicke der Isolierung (mm): 1209298,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Haushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparenHaushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparen , Haushaltsbuch A5 zum Eintragen mit Tabellen als Budget-Planer | Organizer , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Produktform: Leinen, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 242, Keyword: Clever Sparen; Energie sparen; Geld sparen; Haushaltsbuch; Lebensmittel sparen; Notizbuch Sparen; Notizen Sparen; Sparen; Sparen Buch; Sparen Bücher; Sparen Haushalt; Sparen Tipps und Tricks; Spartipps; Tabellen Sparen, Fachschema: Blanko-Buch / Notizbuch~Non Books / Schreibwaren / Notizbuch~Haushalt (privat)~Anlage (finanziell) - Geldanlage~Kapitalanlage, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 152, Höhe: 20, Gewicht: 478, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forsthuber, Heinz: SAP-FinanzwesenSAP-Finanzwesen , Das Praxishandbuch zu SAP FI , Sport-Gewindefahrwerk > Sportfederung , Auflage: 6. Auflage, Erscheinungsjahr: 201605, Produktform: Leinen, Titel der Reihe: SAP Press##, Autoren: Forsthuber, Heinz~Siebert, Jörg, Edition: ENL, Auflage: 16006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 654, Themenüberschrift: COMPUTERS / General, Keyword: Buchhaltung; Finanzwesen; Financials; Buchung; Buchführung; New General Ledger; Hauptbuchhaltung; Debitor; Kreditor; Anlagenbuchhaltung; Asset Accounting; Accounts Payable; Accounts Receivable; Bankkommunikation; Zahlungsverkehr; Zahlprogramm; SEPA; Bilanz; SAP ERP; SAP R/3, Fachschema: Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~SAP R/3~Informatik~EDV / Theorie / Allgemeines~Finanzierung, Fachkategorie: SAP (Systeme, Anwendungen und Produkte in Datenbanken)~Betriebswirtschaft und Management~Informatik~Computernetzwerke und maschinelle Kommunikation~Informationstechnik (IT), allgemeine Themen~Unternehmensfinanzierung, Sprache: Deutsch, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk, Länge: 246, Breite: 177, Höhe: 45, Gewicht: 1338, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783836220330 9783836215565 9783836211277, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5377769,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.