Domain cnab.de kaufen?
Wir ziehen mit dem Projekt
cnab.de um.
Sind Sie am Kauf der Domain
cnab.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cnab.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Kann man das Ziel eines HTML-Ankers um x Pixel nach unten verschieben?
Nein, das Ziel eines HTML-Ankers kann nicht um eine bestimmte Anzahl von Pixeln nach unten verschoben werden. Ein Anker verweist auf ein bestimmtes Element auf einer Webseite, und wenn der Anker angeklickt wird, wird die Seite so positioniert, dass das Element sichtbar ist. Es ist jedoch möglich, das Element selbst mit CSS zu verschieben, um den gewünschten visuellen Effekt zu erzielen. **


Ähnliche Suchbegriffe für X-Ziel
Top-Angebote
Produkte zum Begriff X-Ziel:
-
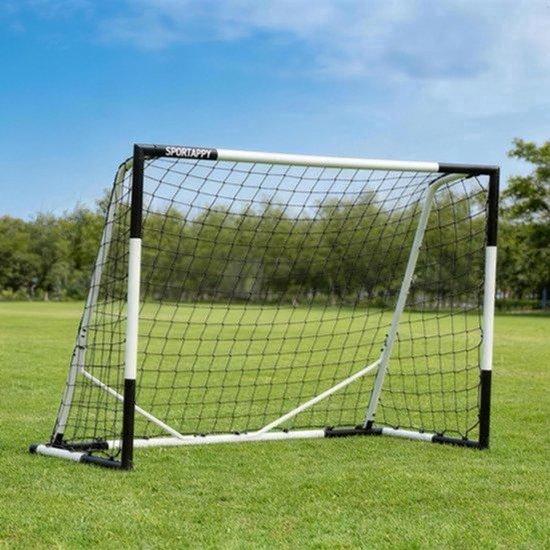
Fußball-Ziel Heavy Metal Rahmen - 6x4 FT Größe - Outdoor Training Ziel - Wetterbeständiges Netz - Für Hinterhof und TrainingDieses Heavy Metal Fußballtor von 6x4 FT ist ideal für Fußballliebhaber, die ihre Präzision und Technik verbessern möchten. Es ist für den Außenbereich konzipiert und sowohl für Anfänger als auch fortgeschrittene Spieler geeignet, die ein dauerhaftes und stabiles Ziel für Training und Spiel suchen.417,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Top-Angebote
Produkte zum Begriff X-Ziel:
-
Fußball-Ziel Heavy Metal Rahmen - 6x4 FT Größe - Outdoor Training Ziel - Wetterbeständiges Netz - Für Hinterhof und TrainingDieses Heavy Metal Fußballtor von 6x4 FT ist ideal für Fußballliebhaber, die ihre Präzision und Technik verbessern möchten. Es ist für den Außenbereich konzipiert und sowohl für Anfänger als auch fortgeschrittene Spieler geeignet, die ein dauerhaftes und stabiles Ziel für Training und Spiel suchen.417,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Kann man das Ziel eines HTML-Ankers um x Pixel nach unten verschieben?
Nein, das Ziel eines HTML-Ankers kann nicht um eine bestimmte Anzahl von Pixeln nach unten verschoben werden. Ein Anker verweist auf ein bestimmtes Element auf einer Webseite, und wenn der Anker angeklickt wird, wird die Seite so positioniert, dass das Element sichtbar ist. Es ist jedoch möglich, das Element selbst mit CSS zu verschieben, um den gewünschten visuellen Effekt zu erzielen. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für X-Ziel
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.