Domain cnab.de kaufen?
Wir ziehen mit dem Projekt
cnab.de um.
Sind Sie am Kauf der Domain
cnab.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cnab.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
Ähnliche Suchbegriffe für Regelungen
Top-Angebote
Produkte zum Begriff Regelungen:
-
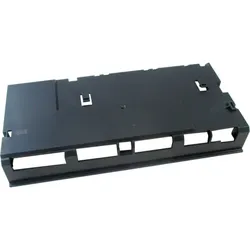
Wolf Platinenabdeckung fü WRS-Regelungen - 1730242Wolf Platinenabdeckung 1730242 für WRS-Regelungen Die Wolf Platinenabdeckung 1730242 ist ein Original-Ersatzteil, das speziell für den Schutz Ihrer Wolf WRS-Regelungen entwickelt wurde. Sie sichert die Langlebigkeit und Zuverlässigkeit der Heizungssteuerung, indem sie die empfindliche Elektronik effektiv vor Staub, Schmutz und mechanischen Beschädigungen bewahrt. Die präzise Fertigung umschließt die Hauptplatine, um Kurzschlüsse oder Fehlfunktionen durch Umwelteinflüsse zu verhindern. VORTEILE: - Optimaler Schutz der Elektronik vor Staub, Feuchtigkeit, Stößen - 100% Passgenauigkeit für Wolf WRS-Steuerungen - Verlängert die Lebensdauer der Heizungsanlage - Gewährleistet zuverlässigen und störungsfreien Betrieb - Original Wolf Qualität vom Hersteller WOLF GmbH TECHNISCHE DATEN: - Artikelnummer: 1730242 (Original-Ersatzteil) - Produktklasse: Zubehör/Ersatzteile für Steuerungen - Kompatibilität: Wolf WRS-Regelungen EINSATZBEREICHE: Ideal für Wartung oder Ersatz einer beschädigten Abdeckung an Wolf Heizsystemen mit WRS-Regelungen. Für Funktionalität und Langlebigkeit von Heizungssteuerungen in privaten und gewerblichen Anlagen. HERSTELLER & QUALITÄT: Die Abdeckung stammt von WOLF GmbH, einem deutschen Hersteller für Heiz-, Klima- und Lüftungssysteme. Als Original-Ersatzteil steht sie für Qualität, präzise Verarbeitung und volle Kompatibilität mit Ihrer Wolf WRS-Regelung. HINWEIS: Symbolfoto. Das Produkt entspricht der technischen Spezifikation, kann jedoch optisch von der Abbildung abweichen.4,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche berufsbedingten Ausgaben können in der Steuererklärung geltend gemacht werden? Gibt es dabei spezielle Regelungen für Selbstständige?
Berufsbedingte Ausgaben wie Arbeitsmittel, Fortbildungen und Fachliteratur können in der Steuererklärung geltend gemacht werden. Selbstständige können zusätzlich auch Betriebsausgaben wie Büromiete, Versicherungen und Reisekosten absetzen. Es gelten jedoch spezielle Regelungen und Höchstgrenzen für Selbstständige bei der steuerlichen Absetzbarkeit von berufsbedingten Ausgaben. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **


Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Top-Angebote
Produkte zum Begriff Regelungen:
-
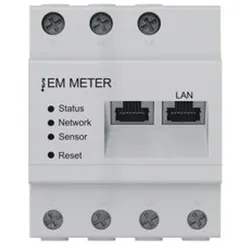
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wolf Platinenabdeckung fü WRS-Regelungen - 1730242Wolf Platinenabdeckung 1730242 für WRS-Regelungen Die Wolf Platinenabdeckung 1730242 ist ein Original-Ersatzteil, das speziell für den Schutz Ihrer Wolf WRS-Regelungen entwickelt wurde. Sie sichert die Langlebigkeit und Zuverlässigkeit der Heizungssteuerung, indem sie die empfindliche Elektronik effektiv vor Staub, Schmutz und mechanischen Beschädigungen bewahrt. Die präzise Fertigung umschließt die Hauptplatine, um Kurzschlüsse oder Fehlfunktionen durch Umwelteinflüsse zu verhindern. VORTEILE: - Optimaler Schutz der Elektronik vor Staub, Feuchtigkeit, Stößen - 100% Passgenauigkeit für Wolf WRS-Steuerungen - Verlängert die Lebensdauer der Heizungsanlage - Gewährleistet zuverlässigen und störungsfreien Betrieb - Original Wolf Qualität vom Hersteller WOLF GmbH TECHNISCHE DATEN: - Artikelnummer: 1730242 (Original-Ersatzteil) - Produktklasse: Zubehör/Ersatzteile für Steuerungen - Kompatibilität: Wolf WRS-Regelungen EINSATZBEREICHE: Ideal für Wartung oder Ersatz einer beschädigten Abdeckung an Wolf Heizsystemen mit WRS-Regelungen. Für Funktionalität und Langlebigkeit von Heizungssteuerungen in privaten und gewerblichen Anlagen. HERSTELLER & QUALITÄT: Die Abdeckung stammt von WOLF GmbH, einem deutschen Hersteller für Heiz-, Klima- und Lüftungssysteme. Als Original-Ersatzteil steht sie für Qualität, präzise Verarbeitung und volle Kompatibilität mit Ihrer Wolf WRS-Regelung. HINWEIS: Symbolfoto. Das Produkt entspricht der technischen Spezifikation, kann jedoch optisch von der Abbildung abweichen.4,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Welche berufsbedingten Ausgaben können in der Steuererklärung geltend gemacht werden? Gibt es dabei spezielle Regelungen für Selbstständige?
Berufsbedingte Ausgaben wie Arbeitsmittel, Fortbildungen und Fachliteratur können in der Steuererklärung geltend gemacht werden. Selbstständige können zusätzlich auch Betriebsausgaben wie Büromiete, Versicherungen und Reisekosten absetzen. Es gelten jedoch spezielle Regelungen und Höchstgrenzen für Selbstständige bei der steuerlichen Absetzbarkeit von berufsbedingten Ausgaben. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Regelungen
-
Klimpel, Moritz: Zur kompetenziellen Qualifikation baurechtlicher RegelungenZur kompetenziellen Qualifikation baurechtlicher Regelungen , Am Beispiel von Ortsbildschutz und Ortsbildgestaltung , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Schriften zum Baurecht##, Autoren: Klimpel, Moritz, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 220, Keyword: Art. 74 GG; Außenbereich; Baukultur; Baurecht; Bebauungsplan; Bodenrecht; Bodenverteilung; Gesetzgebungskompetenz; Grundgesetz; Innenbereich; Kompetenzüberschreitung; Landschaftsbild; Ortsbild; Räumlicher Zusammenhang; Straßenbild; Städtebauliche Gestalt; kompetenzielle Qualifikation; Örtliche Bauvorschriften, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 221 Blätter, Länge: 227, Breite: 153, Höhe: 16, Gewicht: 362, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.