Domain cnab.de kaufen?
Wir ziehen mit dem Projekt
cnab.de um.
Sind Sie am Kauf der Domain
cnab.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cnab.de kaufen?
Wie kann ich Kontoauszüge für meine finanzielle Planung und Buchhaltung effektiv nutzen, um meine Ausgaben und Einnahmen zu verfolgen?
1. Überprüfen Sie regelmäßig Ihre Kontoauszüge, um einen Überblick über Ihre Ausgaben und Einnahmen zu erhalten. 2. Kategorisieren Sie Ihre Transaktionen, um Muster und Trends zu identifizieren. 3. Nutzen Sie die Informationen aus den Kontoauszügen, um Budgets zu erstellen und Ihre finanzielle Situation zu verbessern. **
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **


Ähnliche Suchbegriffe für OP-Planung
Top-Angebote
Produkte zum Begriff OP-Planung:
-
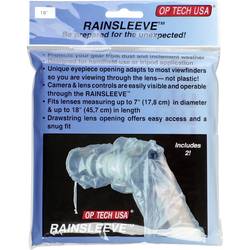
OP Tech OP/TECH9001132 Regenschutz1x2 OP/Tech Regenschutz "Rain-Sleeve" Der "Rain-Sleeve" Regenschutz ist ein nützliches Hilfsmittel für alle Outdoor-Fotografen. Es schützt die empfindlichen Teile Ihrer DSLR bestmöglich, erlaubt aber gleichzeitig eine einfache Bedienung. Die Aussparung für den Sucher ermöglicht außerdem die volle Bildkontrolle während des Fotografierens. Eigenschaften: -Perfekt geeignet für den Einsatz im Freien -Passt dank kompaktem Design ideal in jede Kameratasche -Auch zur Verwendung mit Stativen geeignet -Aussparung für den Sucher (Einheitsgröße) -Bedienung der Kamera erfolgt unter der Regenhülle12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Was sind die grundlegenden Bestandteile einer Einnahmen-Ausgaben-Rechnung und wie können sie zur finanziellen Planung und Steuererklärung genutzt werden?
Die grundlegenden Bestandteile einer Einnahmen-Ausgaben-Rechnung sind Einnahmen, Ausgaben und Gewinn. Sie können zur finanziellen Planung genutzt werden, indem sie einen Überblick über die finanzielle Situation eines Unternehmens geben. Für die Steuererklärung dienen sie als Nachweis für Einnahmen und Ausgaben, um die Steuerlast korrekt zu berechnen. **
-
Was ist eine OP Liste in der Buchhaltung?
Was ist eine OP Liste in der Buchhaltung? Eine OP Liste ist eine Übersicht über offene Posten, also noch nicht beglichene Rechnungen oder Forderungen. Sie dient dazu, den Überblick über ausstehende Zahlungen zu behalten und sicherzustellen, dass alle offenen Posten rechtzeitig beglichen werden. In der OP Liste werden in der Regel Informationen wie Rechnungsnummer, Rechnungsbetrag, Zahlungsziel und Zahlungsstatus festgehalten. Durch regelmäßige Aktualisierung und Abgleich mit den Buchungen können Unternehmen ihre Liquidität besser steuern und Mahnungen rechtzeitig versenden. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **


Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Top-Angebote
Produkte zum Begriff OP-Planung:
-
Wie kann ich Kontoauszüge für meine finanzielle Planung und Buchhaltung effektiv nutzen, um meine Ausgaben und Einnahmen zu verfolgen?
1. Überprüfen Sie regelmäßig Ihre Kontoauszüge, um einen Überblick über Ihre Ausgaben und Einnahmen zu erhalten. 2. Kategorisieren Sie Ihre Transaktionen, um Muster und Trends zu identifizieren. 3. Nutzen Sie die Informationen aus den Kontoauszügen, um Budgets zu erstellen und Ihre finanzielle Situation zu verbessern. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Was sind die grundlegenden Bestandteile einer Einnahmen-Ausgaben-Rechnung und wie können sie zur finanziellen Planung und Steuererklärung genutzt werden?
Die grundlegenden Bestandteile einer Einnahmen-Ausgaben-Rechnung sind Einnahmen, Ausgaben und Gewinn. Sie können zur finanziellen Planung genutzt werden, indem sie einen Überblick über die finanzielle Situation eines Unternehmens geben. Für die Steuererklärung dienen sie als Nachweis für Einnahmen und Ausgaben, um die Steuerlast korrekt zu berechnen. **
-
Was ist eine OP Liste in der Buchhaltung?
Was ist eine OP Liste in der Buchhaltung? Eine OP Liste ist eine Übersicht über offene Posten, also noch nicht beglichene Rechnungen oder Forderungen. Sie dient dazu, den Überblick über ausstehende Zahlungen zu behalten und sicherzustellen, dass alle offenen Posten rechtzeitig beglichen werden. In der OP Liste werden in der Regel Informationen wie Rechnungsnummer, Rechnungsbetrag, Zahlungsziel und Zahlungsstatus festgehalten. Durch regelmäßige Aktualisierung und Abgleich mit den Buchungen können Unternehmen ihre Liquidität besser steuern und Mahnungen rechtzeitig versenden. **
Ähnliche Suchbegriffe für OP-Planung
-
OP Tech OP/TECH9001132 Regenschutz1x2 OP/Tech Regenschutz "Rain-Sleeve" Der "Rain-Sleeve" Regenschutz ist ein nützliches Hilfsmittel für alle Outdoor-Fotografen. Es schützt die empfindlichen Teile Ihrer DSLR bestmöglich, erlaubt aber gleichzeitig eine einfache Bedienung. Die Aussparung für den Sucher ermöglicht außerdem die volle Bildkontrolle während des Fotografierens. Eigenschaften: -Perfekt geeignet für den Einsatz im Freien -Passt dank kompaktem Design ideal in jede Kameratasche -Auch zur Verwendung mit Stativen geeignet -Aussparung für den Sucher (Einheitsgröße) -Bedienung der Kamera erfolgt unter der Regenhülle12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Gehring, Wolfgang: Praxis Planung EnglischunterrichtPraxis Planung Englischunterricht , Am Beispiel Englisch beschreibt das Buch zentrale didaktische und methodische Aspekte einer handlungsorientierten Fremdsprachenvermittlung. Theoretische Grundlagen werden unterrichtspraktisch beleuchtet, eine Vielzahl an Aktivierungsformen systematisch vor gestellt. Alle Aufgabenbeispiele sind nach Operatoren geordnet, auch die Formate, die für die Entwicklung bestimmter kommunikativer Kompetenzen vorgeschlagen werden. Verschiedene Unterrichtsskizzen zu den einzelnen Fertigkeiten und Fähigkeiten schließlich zeigen eine Reihe an Möglichkeiten, wie Lehr- und Lernprozessen in der Schule eine Struktur gegeben werden kann. Ziel des Buches ist es, Lehrkräften und allen, die es werden wollen, die Planung eines guten Englischunterrichts zu erleichtern. , Bohrgeräte > Handwerkzeuge , Auflage: 2. überarb. und erweiterte Auflage, Erscheinungsjahr: 20211018, Produktform: Kartoniert, Autoren: Gehring, Wolfgang, Edition: REV, Auflage: 21002, Auflage/Ausgabe: 2. überarb. und erweiterte Auflage, Seitenzahl/Blattzahl: 352, Keyword: Aktivierungsformen; Anglistik studieren; Antizipierendes Lesen; Aussprachetraining; Didaktik; Englisch; Englisch Schreiben lernen; Englisch in Schule unterrichten; Englischdidaktik; Englischunterricht; Englischunterricht Sekundarstufe I; Englischunterricht Sekundarstufe II; Englischunterricht planen; Hörverstehen; Interkulturelles Lernen; Lehramt; Lehramt Englisch; Lehrstrategien; Lernbedingungen; Lerngruppe; Lernziele; Planung; Pädagogik; Rechtschreibtraining; Schulpädagogik; Sehverstehen; Sprachlernmethoden; Sprachlernmodell; Sprechkompetenzen; Strukturierungsformen; Unterrichtsbeispiele; Unterrichtsgestaltung; Unterrichtsmodelle; Unterrichtsplanung; Unterrichtsskizzen; Wortschatz, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Englisch / Didaktik, Methodik~Fremdsprache / Didaktik, Methodik~Sprachunterricht~Bildungspolitik~Politik / Bildung, Fachkategorie: Bildungsstrategien und -politik, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: TB/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Fachspezifischer Unterricht, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 211, Breite: 147, Höhe: 21, Gewicht: 468, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825240912, eBook EAN: 9783838557878, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 184798024,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planung und Forecasting neu gedachtPlanung und Forecasting neu gedacht , Unternehmen müssen auch in Zeiten dynamischer und komplexer Marktsituationen schnell Entscheidungen treffen und entsprechende Maßnahmen umsetzen, um erfolgreich zu bleiben. Die bisher übliche Planungspraxis mit ihren traditionellen Methoden funktioniert hier nicht mehr wirklich effizient. Dieses Herausgeberwerk von Ronald Gleich, Michael Kappes, Claudia Maron, Karsten Oehler und Martin Tschandl zeigt, wie die Planung im Sinne eines New Planning auf die nächste Stufe gehoben wird, um Unternehmen erfolgreich in die Zukunft zu führen. Die Autor:innen stellen Tools und Methoden vor, damit Planung zukunftsorientiert, agil, flexibel, integriert, datengesteuert und nachhaltig bei der Entscheidungsfindung unterstützt und sich auf die Bewältigung aktueller Herausforderungen konzentrieren kann. Mit zahlreichen Praxibeispielen. Inhalte: Bestandteile einer modernen Planung Überblick über moderne Planungsansätze Strategische Planung mithilfe BSC, OKR, Trends Benchmarking als marktorientierter Impuls für die Planung Campus Planung und datengetriebene Umsatzplanung Case Swiss ESG in der integrierten Unternehmensplanung Steuerung mit Forecasts Integrierte Planung Finanz- und Liquiditätsplanung Unterstützung Planung und Forecast durch eine moderne IT-Architektur AI/ML Forecasting in der Planung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20241121, Titel der Reihe: Haufe Fachbuch##, Redaktion: Gleich, Ronald~Kappes, Michael~Maron, Claudia~Oehler, Karsten~Tschandl, Martin, Seitenzahl/Blattzahl: 250, Keyword: AI; BSC; Campus Planung; Case Swiss; Controlling; ESG; Forecast; Future; Gleich; IT; KI; Kappes; Liqudität; ML; Maron; OKR; Oehler; Planning; Tschandl; Unternehmensplanung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 508, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.